Complemento de Plataformas Tecnológicas
Documenta retenciones por pagos realizados a través de plataformas tecnológicas (servicios digitales, intermediación).
¿Qué es el Complemento de Plataformas tecnológicas?
Documenta retenciones por pagos realizados a través de plataformas tecnológicas (servicios digitales, intermediación).
¿Quién debe usar el Complemento de Plataformas tecnológicas?
Plataformas tecnológicas que intermedian pagos y retienen ISR/IVA a usuarios.
¿Cuándo aplica el Complemento de Plataformas tecnológicas?
Cada pago intermediado por la plataforma sujeto a retención.
¿Qué versión utiliza el Complemento de Plataformas tecnológicas activo en el sistema?
La versión 1.0 se usa sobre CFDI 4.0.
¿Qué datos incluye el Complemento de Plataformas tecnológicas?
Subtipo 12 de 12 — Plataformas tecnológicas.
Campos comunes a los 12 sub-tipos
- Tipo de operación (Dividendos, Intereses, Pagos al extranjero, Premios, etc.)
- Datos de la contraparte (RFC, nombre, residencia)
- Monto de la operación
- Periodo que se reporta
Los 12 sub-tipos
- Dividendos o utilidades
- Enajenación de acciones
- Pagos al extranjero
- Intereses
- Premios
- Fideicomiso no empresarial
- Planes de retiro
- Intereses hipotecarios
- Operaciones con derivados
- Sector financiero
- Arrendamiento en fideicomiso
- Plataformas tecnológicas
¿Cómo agregar el Complemento de Plataformas tecnológicas a tu factura electrónica (CFDI 4.0)?
¿Cómo agrego el complemento de Plataformas tecnológicas a mi factura CFDI? Actívalo en tu cuenta de TimbraMX, selecciónalo al crear tu factura, completa los datos que pide y timbra: TimbraMX arma el CFDI 4.0 con el complemento y lo envía al SAT.
Contrátalo
Actívalo ($700 MXN al año, vigencia 12 meses).
Selecciónalo
Ve a "Nueva Retención" y en "Tipo de operación" elige "Plataformas tecnologicas".
Llena los datos
Completa los campos que pide el complemento.
Timbra
TimbraMX arma el CFDI 4.0 con el complemento y lo timbra ante el SAT.
Principales campos — Plataformas tecnológicas
| Sección | Información que incluye |
|---|---|
| Campos comunes a los 12 sub-tipos | Tipo de operación, contraparte, monto y periodo. |
| Los 12 sub-tipos | 12 sub-tipos según la actividad económica. |
¿No sabes qué sub-tipo te corresponde?
Los 12 sub-tipos cubren distintas actividades - consulta con tu contador cuál aplica a tu operación específica.
Consultar con soportePreguntas frecuentes sobre el Complemento de Plataformas tecnológicas
¿Cómo agrego el complemento de Plataformas tecnológicas a mi factura CFDI? +
Activa el complemento en tu cuenta de TimbraMX, selecciónalo al crear tu factura, completa los datos que pide y timbra. TimbraMX arma el CFDI 4.0 con el complemento de Plataformas tecnológicas y lo envía al SAT.
¿Retenciones ISR es lo mismo que una factura normal? +
No - es un CFDI distinto (no lleva conceptos de venta), documenta un pago sujeto a retención que tú le haces a otra persona.
¿Cómo se calcula la retención en Plataformas tecnológicas? +
Servicio de transporte por plataforma: viaje $500 — ISR retenido $20 (4 %) + IVA $26.88 retenidos. Base legal: LISR art. 113-A, 113-B, 113-C — Plataformas tecnológicas (reforma 2020).. Los montos y tasas son ilustrativos - confirma con tu contador la tasa exacta.
¿Puedo reportar IVA o IEPS con este mismo complemento? +
Sí, el complemento de Retenciones soporta ISR, IVA e IEPS - el impuesto se elige por separado del sub-tipo de operación.
¿Con qué periodicidad se reporta? +
Se reporta por mes y ejercicio fiscal, según el periodo que cubra el pago realizado.
Activa el Complemento de Plataformas tecnológicas en tu cuenta
Documenta retenciones por pagos realizados a través de plataformas tecnológicas (servicios digitales, intermediación).
Más información sobre Plataformas tecnológicas
El subtipo Plataformas tecnológicas forma parte del catálogo oficial del SAT para el complemento de Retenciones e Información de Pagos (v1.0 sobre CFDI 4.0). Cada operación requiere identificar correctamente el subtipo, el periodo (mes inicial/final y ejercicio) y los montos gravados, exentos y retenidos.
El sistema de TimbraMX valida que el CFDI de retenciones no lleve conceptos de venta — es un comprobante distinto a la factura de ingreso — y arma el XML con los nodos que el SAT exige para plataformas tecnológicas. Si no estás seguro del subtipo, consulta con tu contador antes de timbrar.
Nota: Las tasas y exenciones dependen de la LISR y de tratados aplicables. La información aquí es orientativa y no sustituye asesoría fiscal.
Requisitos que debe incluir el CFDI — plataformas
Datos obligatorios
- Plataforma tecnológica (RFC)
- Usuario/receptor del pago
- Monto del servicio/intermediación
- ISR retenido (hasta 36 % según tabla)
- IVA retenido
- Periodo (mensual)
Base legal: LISR art. 113-A, 113-B, 113-C — Plataformas tecnológicas (reforma 2020).
Ejemplo práctico
Servicio de transporte por plataforma: viaje $500 — ISR retenido $20 (4 %) + IVA $26.88 retenidos.
Los montos y tasas son ilustrativos — confirma con tu contador la tasa exacta y el tratamiento según tu caso.
Los 12 subtipos de Retenciones
Cada subtipo tiene su propia página con requisitos y campos específicos.
Dividendos
Retenciones · Dividendos
Enajenación de acciones
Retenciones · Enajenación de acciones
Pagos al extranjero
Retenciones · Pagos al extranjero
Intereses
Retenciones · Intereses
Premios
Retenciones · Premios
Fideicomiso no empresarial
Retenciones · Fideicomiso no empresarial
Planes de retiro
Retenciones · Planes de retiro
Intereses hipotecarios
Retenciones · Intereses hipotecarios
Operaciones con derivados
Retenciones · Operaciones con derivados
Sector financiero
Retenciones · Sector financiero
Arrendamiento en fideicomiso
Retenciones · Arrendamiento en fideicomiso
Plataformas tecnológicas
Retenciones · Plataformas tecnológicas
Ver panorama de los 12 subtipos
Retenciones ISR · todos los subtipos
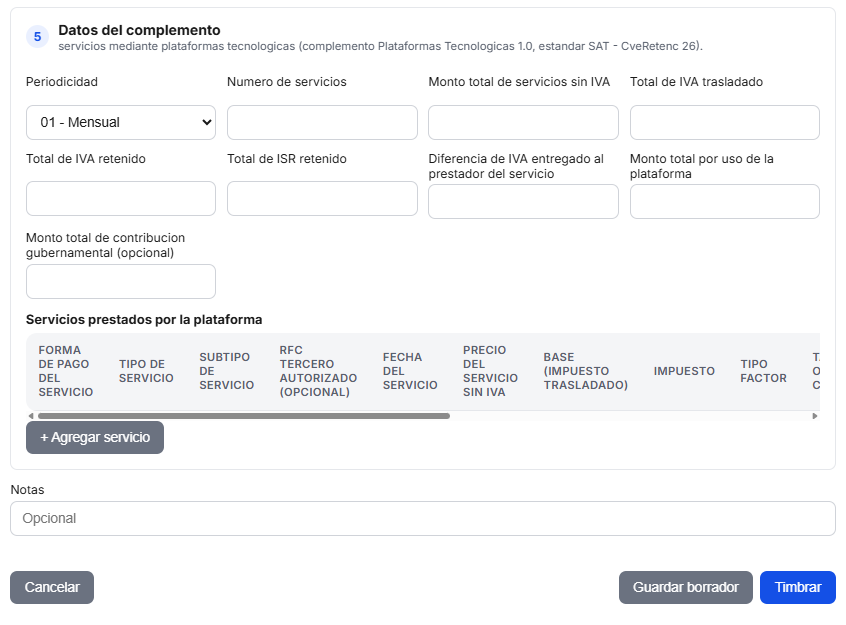
Así se ve en el sistema
Captura real del formulario del Complemento de Plataformas tecnológicas en el portal de TimbraMX.
Profundiza sobre Plataformas tecnológicas
Guía completa en el blog
Las tasas de retención con y sin RFC registrado, y por qué es obligatorio al 100% desde 2026.
Leer guía completa¿Cómo se aplica en la práctica?
- Con RFC registrado: 2.5% de ISR + 8% de IVA sobre el ingreso bruto de cada venta.
- Sin RFC registrado: la retención sube hasta 20% de ISR y 100% del IVA.
- Es la quinta versión del complemento, obligatoria al 100% desde febrero de 2026.
Complementos relacionados
Complemento de Retenciones e Información de Pagos
Retenciones de IVA e información de pagos.
Complemento Carta Porte 3.1
Carta Porte 3.1 para transporte de mercancías por carretera, ferrocarril, mar y aire.
Complemento de Nómina
Recibos de nómina en CFDI 4.0 con el complemento SAT.
Complemento de Pago
Pagos parciales, diferidos y finiquitos.